


¿Debería pagar un anticipo antes de inspeccionar un pedido mayorista de neumáticos?
Pagar un anticipo antes de inspeccionar un pedido mayorista de neumáticos puede ser razonable cuando aún es necesario fabricarlos y el proveedor ha sido verificado de forma independiente. Es más difícil justificarlo cuando el proveedor afirma que todo el pedido ya está en stock, pero no permite inspeccionarlo antes del pago. La cuestión decisiva no es solo el porcentaje del anticipo: también importa cuánto dinero queda expuesto, qué pruebas respaldan el pedido y si el comprador puede detener pagos posteriores si la mercancía no supera la inspección.
El anticipo debe financiar un compromiso comercial definido, no sustituir la verificación del proveedor. Antes de desembolsarlo, el comprador debe contar con un programa de especificaciones acordado, un plan de entrega creíble, derechos de inspección exigibles y medidas correctivas por escrito para faltantes o neumáticos no conformes. Sin esas protecciones, incluso un anticipo relativamente pequeño puede convertirse en una pérdida irrecuperable.
Las existencias disponibles y la producción nueva requieren decisiones de pago distintas
En un pedido de existencias disponibles, es posible inspeccionar la mercancía antes de que se transfieran sumas importantes. Solicite una lista de existencias que indique las cantidades por medida, índice de carga, índice de velocidad y período de fabricación, junto con la ubicación del almacén. Un inspector independiente debe poder acceder a las existencias reales asignadas a la compra, no solo a muestras o a una exposición de sala de ventas.
Un proveedor puede solicitar un pago de reserva para apartar inventario. Esa solicitud no es necesariamente irrazonable, pero el acuerdo debe identificar la mercancía reservada, el período de reserva y qué ocurrirá si la inspección no resulta satisfactoria. Pagar por reservar inventario no especificado ofrece al comprador pocas garantías de que haya neumáticos adecuados disponibles.
En una compra de fabricación bajo pedido, no es posible inspeccionar el producto terminado antes de la producción. Por tanto, la decisión inicial depende de verificar al proveedor contratante, su acceso a la capacidad de fabricación, las especificaciones aprobadas y la estructura de pagos. Una auditoría de fábrica o una evaluación de muestras pueden respaldar esa decisión, pero ninguna de las dos demuestra que el lote de producción final vaya a cumplir las especificaciones.
La distinción es importante: aprobar un anticipo para iniciar la producción no equivale a aceptar el pedido terminado. El contrato y el registro interno de aprobación deben mantener separadas ambas decisiones.
Verifique quién recibe el dinero y quién tiene la obligación de entregar
El vendedor legal, el fabricante, el exportador y el beneficiario bancario pueden ser entidades distintas. Una empresa comercial no es necesariamente una contraparte inadecuada, pero su función debe quedar clara. Determine qué entidad es responsable de la entrega, cuál gestionará las reclamaciones y si puede garantizar el acceso a la fábrica y al inventario destinado al envío.
Compruebe el registro de la empresa mediante una fuente oficial adecuada, cuando esté disponible; confirme la dirección operativa y verifique de forma independiente las instrucciones bancarias. Un cambio de beneficiario o un pago a una empresa no relacionada requieren una explicación documentada y comprobaciones adicionales. No se fíe únicamente de un correo electrónico con nuevos datos bancarios; confirme los cambios por un canal de contacto establecido previamente.
Una presentación de la empresa, una declaración sobre la capacidad de producción o una imagen de un certificado no demuestran que exista el pedido específico ni que cumpla los requisitos del mercado de destino. Las pruebas de respaldo deben corresponder a la transacción: el fabricante pertinente, la gama de neumáticos, las especificaciones del pedido y el alcance de aprobación aplicable. Un precio bajo no debe reducir el nivel de verificación.
Defina qué significa realmente que un neumático supere la inspección
La expresión «inspección antes del envío» es demasiado imprecisa para proteger un anticipo. El contrato de compra debe incluir criterios de aceptación cuantificables y un proceso claro para determinar si se han cumplido.
El programa de especificaciones debe indicar la marca y el dibujo, la medida del neumático, el índice de carga, el índice de velocidad, la designación reforzada o XL cuando sea necesaria, las cantidades por especificación y las sustituciones permitidas —preferiblemente ninguna sin consentimiento por escrito—. Especifique también el etiquetado requerido, el embalaje y las pruebas de cumplimiento del mercado de destino.
Por ejemplo, un pedido de AX266 no debe aprobarse simplemente como una compra de ese dibujo. Las especificaciones indicadas incluyen 215/50R17 95V XL y 255/40ZR20 101W XL. Se trata de referencias de inventario distintas, con características de montaje y servicio diferentes. La factura, las instrucciones de inspección y la lista de embalaje deben conservar la especificación exacta y la cantidad correspondientes a cada línea.
Las fechas de fabricación también deben acordarse expresamente. Defina el intervalo de fechas de producción permitido en el momento del envío, cualquier variación admitida entre lotes y las pruebas que se utilizarán para comprobarlo. Las existencias antiguas no son automáticamente defectuosas, pero la antigüedad y las condiciones de almacenamiento pueden afectar su idoneidad para la reventa, la aceptación del cliente y la exposición a reclamaciones de garantía. Un descuento por existencias antiguas solo es significativo si esas condiciones se comunican y aceptan.
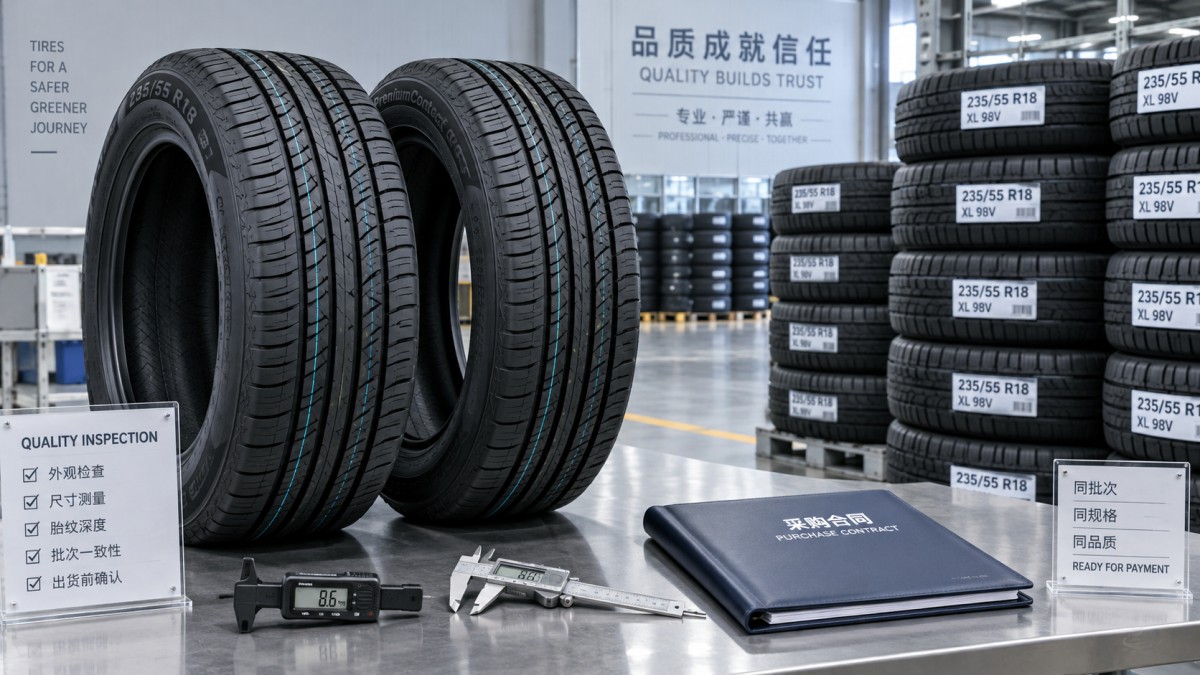
El plan de inspección debe abarcar la verificación de cantidades, las marcas del flanco, los códigos de fecha de fabricación accesibles, los daños visibles, las deformaciones y el estado del embalaje. Debe especificar el método de muestreo, la clasificación de defectos, los umbrales de aceptación y quién designará al inspector. La selección aleatoria entre las unidades del envío asignado es más útil que examinar neumáticos elegidos de antemano por el vendedor.
Una inspección visual no permite determinar el agarre en mojado, el rendimiento de frenado, la durabilidad ni todas las características internas de fabricación. Cuando sea necesario, la documentación de aprobación pertinente y las pruebas de ensayo deben evaluarse por separado. Un informe de inspección visual sin observaciones no sustituye la verificación del cumplimiento del producto.
Estructure los hitos de pago para conservar su capacidad de negociación
No existe un porcentaje de anticipo que sea seguro en cualquier circunstancia. Un anticipo moderado a un vendedor no verificado puede entrañar más riesgo que uno mayor respaldado por garantías creíbles y un historial de transacciones comprobado. Negocie el importe en función de las necesidades de producción o reserva declaradas por el proveedor y mantenga la exposición sin garantía dentro de un límite de pérdida aceptable.
Una estructura viable separa el compromiso inicial de producción de la aceptación posterior. El anticipo se paga tras verificar al proveedor y formalizar el contrato; otro pago, si es necesario, se efectúa al alcanzarse un hito de producción definido; el saldo principal solo vence cuando se cumplen las condiciones acordadas de inspección y documentación. Cada hito debe requerir pruebas, no limitarse al paso del tiempo.
A modo de ejemplo, en un pedido de $100,000, un anticipo de $20,000 deja $20,000 expuestos antes de aceptar los productos terminados. Si se liberan otros $60,000 antes de la inspección, la exposición aumenta a $80,000. Llamar a la segunda transferencia «pago por avance» no la hace más segura, salvo que reduzca el riesgo de forma significativa y verificada de manera independiente.
Compruebe la secuencia entre la inspección, el pago del saldo, la carga y el despacho. La mercancía puede sustituirse o dañarse después de la inspección. Identificar los lotes inspeccionados, supervisar la carga y conservar registros de los precintos del contenedor puede reducir ese intervalo de riesgo. Aclare también quién controla los documentos de envío y la liberación de la carga: superar la inspección no establece por sí solo la propiedad ni garantiza la posesión del envío.
Cuando el valor del pedido y el riesgo de la contraparte lo justifiquen, considere una cuenta de depósito en garantía, una garantía de pago anticipado o un crédito documentario. Estos mecanismos tienen costes y limitaciones. En un crédito documentario, los bancos examinan documentos, no inspeccionan físicamente los neumáticos; cualquier requisito de inspección debe reflejarse en condiciones documentarias adecuadas. Es necesario revisar cuidadosamente al emisor, el vencimiento, las condiciones para presentar una reclamación y la cobertura de una garantía.
Establezca las consecuencias de un rechazo antes de enviar el anticipo
El contrato debe explicar qué sucederá si la inspección detecta especificaciones incorrectas, un exceso de defectos, faltantes, fechas inaceptables o ausencia de pruebas de cumplimiento. Sin consecuencias acordadas, el comprador puede tener un informe que documente el incumplimiento, pero carecer de una vía práctica para obtener una corrección o un reembolso.
Especifique si el proveedor debe sustituir, reparar o retirar la mercancía rechazada; quién pagará una nueva inspección; y cómo cambiará el plazo de entrega. Indique cuándo puede cancelar el comprador y si debe reembolsarse el anticipo, incluido el plazo de reembolso. No permita que una sustitución o una reducción de precio se conviertan en la solución automática para neumáticos que no puedan utilizarse legal ni comercialmente en el mercado previsto.
La redacción contractual por sí sola no garantiza la recuperación del dinero. Su valor depende de los activos de la contraparte, el mecanismo de resolución de controversias elegido y el coste práctico de hacer cumplir el contrato. Cuando la recuperación resulte difícil, reducir el anticipo sin garantía o conseguir una garantía de pago creíble es más importante que añadir promesas de apariencia más contundente.
Apruebe la exposición financiera, no solo el precio de compra
La comparación financiera debe incluir la inspección, las comisiones de las garantías de pago, los gastos bancarios y el coste del capital inmovilizado antes de que llegue el inventario utilizable. A modo de ejemplo, un anticipo de $20,000 pendiente durante 60 días, con una tasa de financiación anual del 10%, supone unos $329 únicamente en costes de financiación. Los retrasos, el rechazo de existencias y los gastos de recuperación generan una exposición adicional.
Por tanto, cualquier descuento del proveedor debe valorarse frente al coste de financiación y las posibles pérdidas si la transacción fracasa. El anticipo máximo sin garantía que la empresa puede tolerar debe corresponderse con una pérdida que pueda asumir, no con la suposición de que será posible recuperar el dinero en el extranjero.
Apruebe un anticipo previo a la inspección cuando exista una razón creíble para solicitarlo, la contraparte y el beneficiario estén verificados, el pedido esté definido con precisión y los pagos posteriores sigan condicionados a la aceptación. Aplace o rechace el anticipo si se niega el acceso a la inspección sin una explicación razonable, las especificaciones siguen sin resolverse, no es posible verificar las instrucciones de pago o el rechazo deja al comprador financiando mercancía que no puede utilizar. La salvaguarda esencial consiste en mantener suficiente dinero sin pagar —y suficientes pruebas obtenibles de forma independiente— para que la aceptación sea una decisión real.
Chat en línea